


危险信号出现!比特币跌至8.3万美元,多头大举去杠杆、170亿美元期权将到期
FX168财经报社讯 受美国国债抛售推动10年期美债收益率升至2007年以来最高水平影响,加密货币市场连续第二个交易日承压。比特币(BTC)一度回吐早盘反弹,最新报83882.47美元,下跌0.62%;以太坊(ETH)报2635.65美元,下跌1.55%;XRP下跌2.87%;Solana(SOL)报113.14美元,跌1.61%。
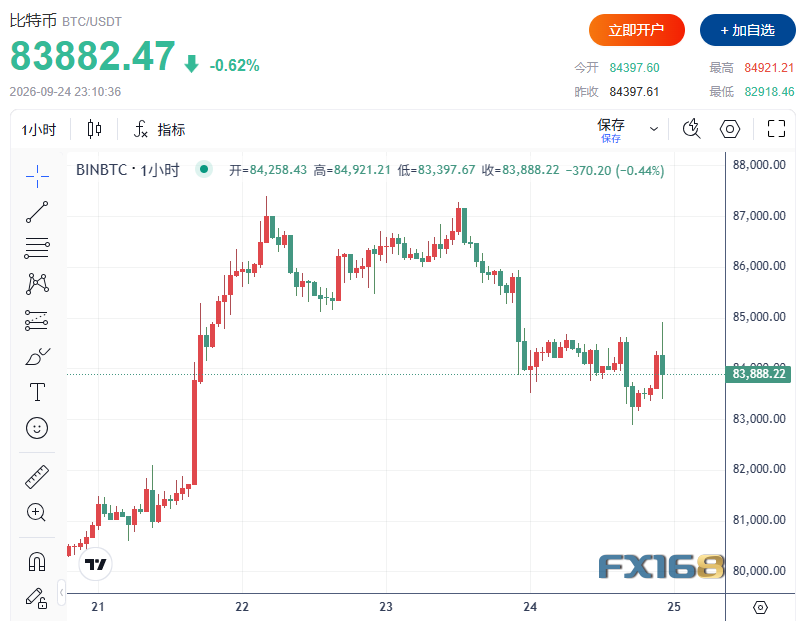
(图源:FX168)
在欧洲早盘曾短暂领涨的小市值代币随后转弱,其中NEAR下跌3.32%,HYPE下跌3.94%。与此同时,美元指数(DXY)上涨0.13%至101.24,创7月以来新高;黄金下跌0.71%至4257美元;美国股指期货再度走低,标普500指数期货下跌0.61%,纳斯达克100指数期货跌幅超过1%。
衍生品仓位偏空
衍生品市场的仓位数据继续显示偏空情绪。过去24小时内,主动卖出(taker)成交中,做空占比超过52%;同期taker成交量增长10%至2500亿美元,而未平仓合约(open interest)下降近6%至1490亿美元。成交量上升、未平仓合约下降且空头占比偏高,说明市场更像是在平掉既有仓位,而非建立新的空头押注。
比特币期货未平仓合约的下降速度快于价格跌幅。过去24小时内,BTC期货未平仓合约下降6%,而价格仅下跌3%。由于这里的未平仓合约按名义价值计算,这种“合约减少快于价格下跌”的变化意味着真实合约正在被平仓,而不是仅仅因为价格下跌导致持仓美元价值缩水,显示多头去杠杆更为明显。
大户并未完全跟随抛售
尽管整体仓位偏弱,币安(Binance)大户数据并未完全印证市场的悲观叙事。按交易量计最大的交易所币安上,大户多空账户比回升至1.30,重新站上1;大户持仓比则连续第二天维持在2以下。大型账户看起来要么在观望,要么在对冲更广泛的抛压,这一背离值得继续关注。
XRP的表现与比特币更接近,其名义未平仓合约下降速度快于价格跌幅,意味着真实仓位正在关闭。相比之下,以太坊和Solana的未平仓合约降幅大致与价格跌幅相当,更像是既有仓位随着价格下跌而缩水,而非出现更主动的去杠杆。
从成交压力看,24小时、经未平仓合约调整后的累计成交量差值(CVD)在BTC和ETH等主流币种中均为负值,说明主动卖盘强于主动买盘。XRP、SUI和AVAX的负值最为明显,表明抛压主要集中在这些币种上。
莱特币逆势走强
与整体市场疲弱形成鲜明对比的是莱特币(LTC)。该币种过去24小时上涨近8%,其期货未平仓合约按代币口径计算升至896万枚,创1月18日以来新高,并自9月19日以来持续上升。价格上涨同时未平仓合约增加,通常被视为更干净的多头增仓信号,而非单纯空头回补。
莱特币最新报66.89美元,自UTC午夜以来上涨8.1%,过去24小时涨幅为6.2%。市场人士将其上涨与明年7月的区块奖励减半预期联系在一起,历史上相关资产的阶段性底部往往出现在减半前6至12个月。
除LTC外,Ethereum Classic(ETC)当日上涨7.6%至9.42美元,借贷协议代币Morpho(MORPHO)上涨4.1%至2.67美元。相较之下,前期涨幅较大的代币回吐更明显:AI推理代币Venice(VVV)自午夜以来跌5.2%,过去24小时跌9.6%至28.71美元;永续合约交易所代币Lighter(LIT)下跌4.2%,报5.09美元;Pump.fun(PUMP)当日跌4.1%,过去一日累计下跌11%。
期权市场尚未恐慌
尽管现货市场走弱,比特币和以太坊的30天隐含波动率指数仍维持在近期区间内,短期隐含波动率相较实际波动率仍然偏低,说明期权交易员尚未明显定价恐慌。
不过,期权偏斜(skew)已转向更防御的方向。比特币一周偏斜转为正值,显示市场重新增加对下行保护的需求;以太坊也出现了同样变化。这一信号与更广泛的市场疲软相一致,而非相互矛盾。
市场还将关注周五到期的大额期权。Deribit平台上,超过170亿美元的BTC和ETH期权将于周五到期,目前多数仓位处于实值状态。交易员接下来是将这些仓位展期至更远期限,还是让其到期结算,都可能在周末前后进一步放大波动。
主流币普遍承压
在主流币中,XRP和比特币现金(BCH)表现最弱。两者自UTC午夜以来均下跌2.7%,分别报1.46美元和328.56美元;过去24小时内,XRP累计下跌8.3%,比特币现金下跌6.8%。其中,比特币现金正在回吐周三CME期货公告带来的涨幅。
整体来看,当前市场的核心驱动仍是美债收益率上行、美元走强以及风险偏好回落。若美债抛售继续发酵,风险资产尤其是高波动的加密货币,短线仍可能面临进一步压力;但从期权隐含波动率尚未显著抬升来看,市场目前更像是在等待周五到期事件给出方向,而非已经进入全面恐慌阶段。
关于我们

微信公众号二维码


回到顶部