


美国CPI重磅来袭!通胀或继续降温,但美联储12月加息悬念未解
FX168财经报社(北美)讯 Natixis首席美国经济学家克里斯托弗·霍奇(Christopher Hodge)预计,美国10月消费者价格指数(CPI)将与经济学家普遍预期一致,显示价格压力继续放缓,但通胀回到美联储2%目标的道路仍将崎岖不平。霍奇在Natixis的CPI前瞻报告中表示,市场不太可能在即将公布的数据中看到意外,10月通胀大概率会较9月略有回落。
霍奇预计,10月核心CPI环比将上涨约22个基点,整体CPI环比将上涨29个基点。由于政府停摆,年度通胀率不会公布;但若数据符合其预测,3个月年化通胀率将维持在3.4%,6个月年化通胀率则将回落至2.5%。
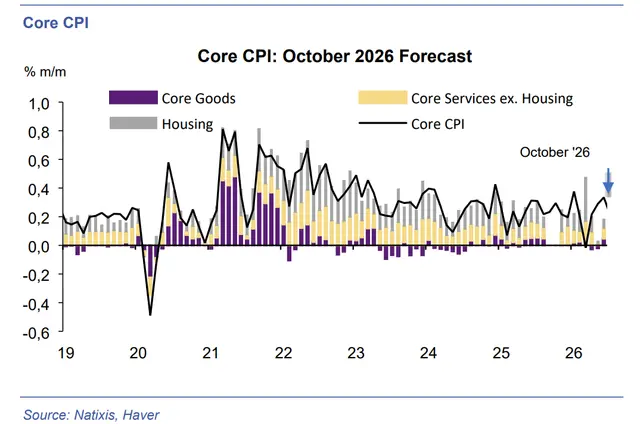
核心通胀或继续降温
他指出,核心CPI放缓主要来自住房相关价格的回落,尤其是业主等价租金以及外出住宿价格的重新修正。与此同时,柴油价格趋稳也有助于缓解能源密集型商品的价格压力。
霍奇认为,如果CPI如预期般温和,这将对立场转鹰的美联储构成一定鼓舞,但通胀水平仍将明显高于2%的目标,因此并不足以排除2026年再次加息的可能,前提是美联储认为有必要采取行动。
12月或再加息一次
“在通胀仍顽固高于目标、劳动力市场保持稳定的情况下,考虑到10月就业形势报告或许还在走强,我们认为12月还需要再加息一次,”霍奇写道。他补充称,在那之后,美联储可能会进入较长时间的按兵不动阶段。
霍奇还援引美联储主席凯文·沃什(Kevin Warsh)对9月加息的表述称,这次行动“移除了部分宽松”。他认为,此后资产市场的波动也可能进一步削弱了宽松程度。
他表示,尽管劳动力市场保持稳健,但并未看到明显的工资推动型通胀冲击;同时,供给端带来的价格压力预计将逐步消退。随着金融条件更接近中性,若通胀继续按其预期路径放缓,而经济增长面临更大阻力、金融市场也更脆弱,美联储将更谨慎,避免过度收紧政策。
从市场角度看,若10月CPI确实符合预期,短线或有助于缓和对通胀重新抬头的担忧,但由于核心通胀仍高于目标,交易员更关注后续数据是否足以支持美联储在12月继续收紧政策。对美元、美债收益率以及黄金等资产而言,通胀路径和利率预期的变化仍将是接下来市场定价的关键变量。
关于我们

微信公众号二维码


回到顶部